Bắt đầu từ số người và món đã cho
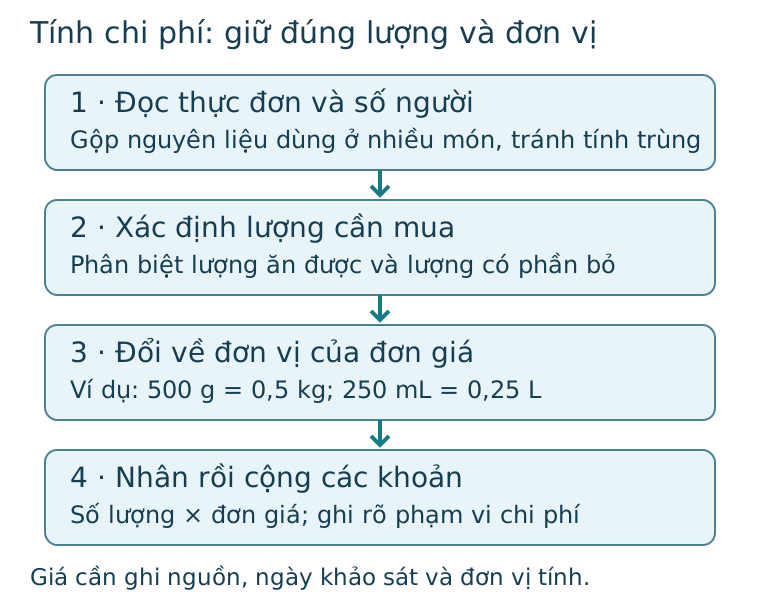
Dự án yêu cầu tính chi phí một bữa theo thực đơn cho trước. Cần biết số người, số phần hoặc số bàn, lượng mỗi món áp cho quy mô nào. Tách món thành nguyên liệu, ghi lượng và đơn vị; một nguyên liệu xuất hiện nhiều món phải cộng đúng một lần vào danh sách mua. Không tự thay thực đơn rồi gọi là đã tính đúng đề.
Phân biệt lượng ăn được và phần thải bỏ
Khối lượng mua có thể gồm vỏ, xương hoặc phần không sử dụng. Nếu đề cho tỉ lệ thải bỏ thì lượng ăn được bằng lượng mua nhân tỉ lệ còn lại. Ví dụ minh họa cần 400 g phần ăn được, tỉ lệ bỏ 20%, thì phần còn lại 80%; lượng mua = 400 ÷ 0,8 = 500 g. Tỉ lệ này do ví dụ cho, không là mức chung cho mọi rau, thịt hoặc cách sơ chế.
Gộp các mục trước khi hỏi giá
Giả định hai món trong cùng bữa cần 100 g và 150 g cà rốt theo cùng loại lượng đã xác định: tổng 250 g. Gạo 0,5 kg của một thực đơn dành cho một bàn 6 người, nếu tăng lên 4 bàn giống hệt thì cần 2 kg gạo. Khi báo cáo phải nêu rõ đang dùng lượng nguyên liệu sống, sau sơ chế hay sản phẩm chín, không nhân lẫn những đơn vị khác nhau.
Bài luyện
Hai món cần lần lượt 100 g và 150 g cà rốt cùng loại lượng. Tổng là gì?
Đã chỉ giữ lượng của một món.
Đã bỏ lượng món còn lại.
Không đổi từ gam sang kilogam mà giữ số 250.
100 + 150 = 250 g.
Lời giải
100 + 150 = 250 g.
Bài luyện
Cần 400 g ăn được, phần còn lại sau bỏ là 80%. Lượng mua theo ví dụ bằng bao nhiêu?
Không cộng số phần trăm trực tiếp vào gam.
Khi có phần bỏ, lượng mua khác lượng ăn được.
400 ÷ 0,8 = 500 g; kiểm lại 500 × 0,8 = 400.
320 là lấy lượng cần ăn nhân 0,8, không tìm lượng trước bỏ.
Lời giải
400 ÷ 0,8 = 500 g; kiểm lại 500 × 0,8 = 400.
Bài luyện
Một bàn cần 0,5 kg gạo, 4 bàn giống nhau cần bao nhiêu?
Đã chia thay vì nhân quy mô.
0,5 × 4 = 2 kg.
Đã chưa tăng theo số bàn.
Không cộng số bàn với kg.
Lời giải
0,5 × 4 = 2 kg.
Đang học