Thời gian bắt đầu trồng không trùng bắt đầu kinh doanh
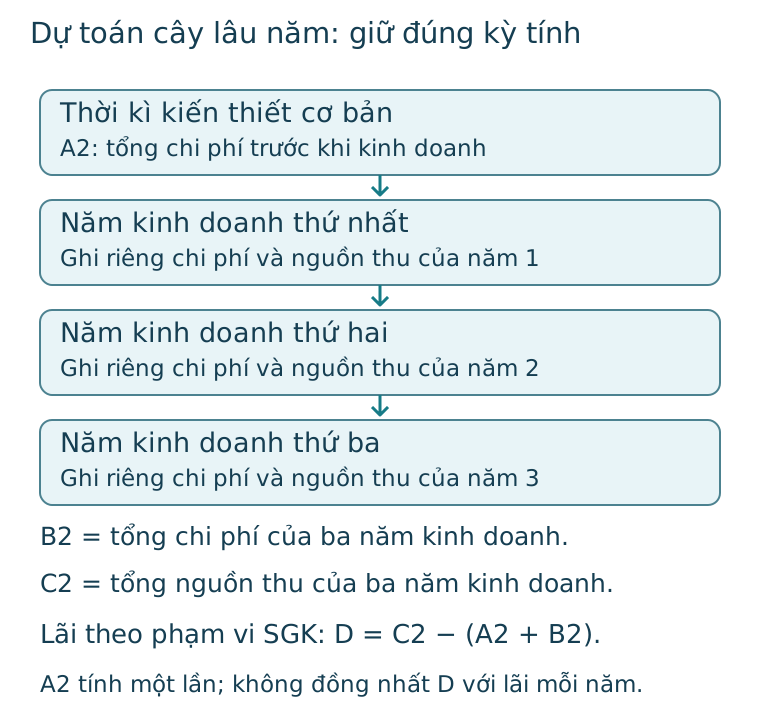
A2 là tổng chi của cả thời kì kiến thiết cơ bản. B2 là tổng chi của ba năm đầu kinh doanh; C2 là tổng thu của đúng ba năm ấy. Theo mô hình SGK, D = C2 − (A2 + B2) là lãi thuần dự án tính đến hết ba năm đầu kinh doanh. Không coi A2 là khoản phải trừ lại ba lần, cũng không coi D là lãi riêng năm thứ ba.
Cộng đúng kì rồi mới tính chênh lệch
Ví dụ hoàn toàn giả định, đơn vị triệu đồng: A2 = 12; chi ba năm kinh doanh lần lượt 4, 5, 6 nên B2 = 15; thu lần lượt 8, 10, 12 nên C2 = 30. D = 30 − (12 + 15) = 3 triệu đồng. Kết quả dương trong mô hình này không cho biết từng năm đều có lãi hoặc mọi dự án sẽ đạt như vậy.
Kiểm tra khi giả định thay đổi
Giữ chi như trên nhưng tổng thu chỉ 24 triệu đồng thì D = 24 − 27 = −3 triệu đồng. Bảng nên ghi từng giai đoạn, nguồn giá, giả định sản lượng, khoản có sẵn và cách tính để tránh bỏ sót hay đếm trùng. Đây là mô hình tính của dự án học tập; muốn đánh giá khác hoặc thời gian dài hơn phải xác định lại phạm vi, không đem một kết quả ba năm gọi là thu nhập mỗi năm.
Bài luyện
B2 theo bài là gì?
B2 bao gồm cả ba năm, không riêng năm thứ ba.
B2 là chi, không là thu.
A2 được ghi riêng và không nhân lại ba lần.
Cần cộng chi ba năm đúng phạm vi mô hình.
Lời giải
Cần cộng chi ba năm đúng phạm vi mô hình.
Bài luyện
A2 = 12, B2 = 15, C2 = 30 triệu đồng. D bằng bao nhiêu?
Có thể do nhân sai A2 hoặc đảo phép tính.
Đã cộng thu và chi thay vì lấy chênh lệch.
30 − (12 + 15) = 3 triệu đồng.
Đã chỉ trừ B2, bỏ A2.
Lời giải
30 − (12 + 15) = 3 triệu đồng.
Bài luyện
D = 3 triệu đồng trong ví dụ có phải lãi riêng năm thứ ba không?
A2 chính là chi thời kì kiến thiết cơ bản.
Phải giữ đúng khoảng thời gian mà các tổng đại diện.
Số năm không làm kết quả thành riêng năm cuối.
Không có căn cứ chia đều hoặc gán lại mỗi năm.
Lời giải
Phải giữ đúng khoảng thời gian mà các tổng đại diện.
Đang học